이 기사는
2026년 10월 21일 17:07 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 윤상록 기자] 메리츠캐피탈이 메리츠금융그룹의 지원을 바탕으로 양호한 자본완충력을 유지하고 있다. 2024년부터 매년 유상증자를 받아 재무 레버리지를 관리하면서다. 다만 홈플러스 여신과 부동산 관련 자산을 중심으로 건전성이 저하된 만큼 회수 추이에 대한 모니터링이 필요해 보인다.
(사진=메리츠금융)
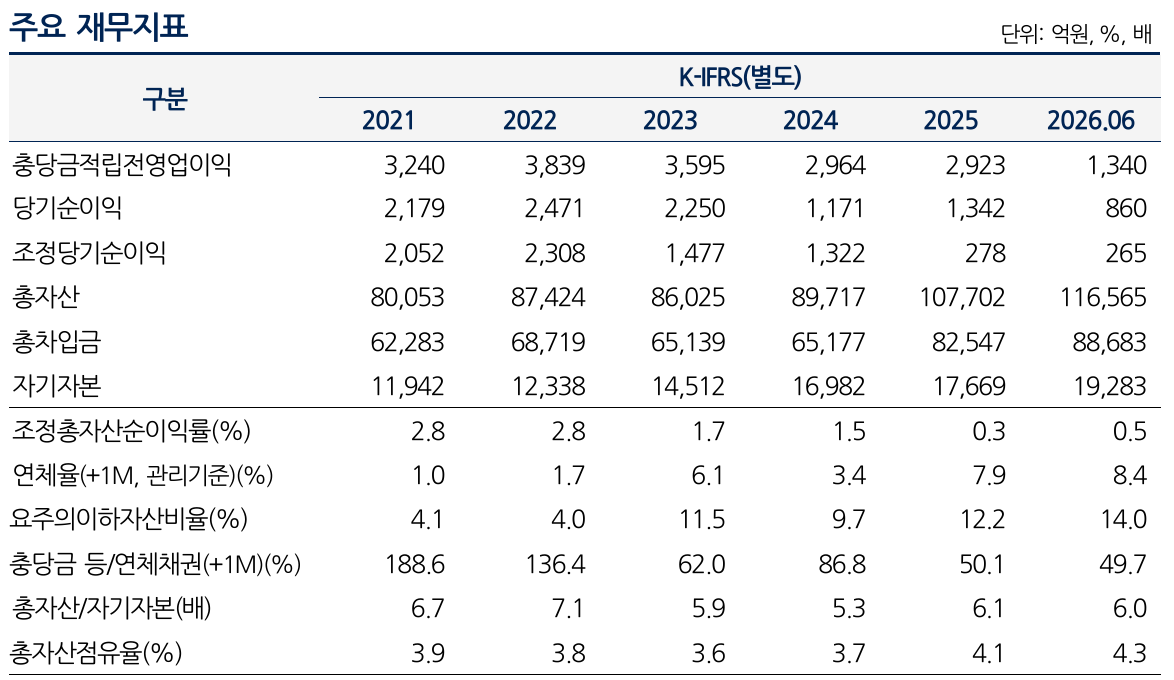
21일 나이스신용평가에 따르면 메리츠캐피탈은 2024년 6월 2000억원, 지난해 6월 500억원, 올해 6월 750억원 등 1년 간격으로 유상증자를 진행했다. 이에 따라 6월 말 총자산레버리지배율은 6.0배로 지난해 말 6.1배 대비 소폭 낮아졌다. 차입부채 8조 8683억원 가운데 7200억원은 메리츠금융지주의 권면보증을 받았다.
그룹 지원 여력도 충분하다는 평가다. 메리츠증권이 회사 지분 100%를 보유하고 있으며, 핵심 자회사인 메리츠화재·메리츠증권의 사업기반과 이익창출력 등을 고려하면 지원능력이 매우 우수하다는 분석이다. 나이스신용평가는 이를 반영해 메리츠캐피탈의 무보증사채 신용등급을 자체 신용도보다 1노치(notch) 높은 A+(안정적)로 평가했다.
특히 계열사와의 연계영업이 사업기반 확대에 도움이 됐다는 게 나이스신용평가 측 설명이다. 부동산금융에 강점이 있는 계열사와 딜소싱·공동심사·투자 등을 함께하며 외형을 키웠다. 여기에 올해 상반기 오토리스 영업을 늘리면서 6월 말 총자산 대비 자동차금융 비중은 29.1%로 지난해 말 28.0% 대비 높아졌다.
수익성도 일부 회복됐다. 올해 상반기 조정반기순이익은 265억원으로 전년 동기 적자(-234억원)에서 흑자로 돌아섰다. 리스·렌탈 이익 증가와 대손비용 환입 등의 영향이다. 같은 기간 나이스신용평가 재구성 기준 수익 합계는 5539억원, 영업이익은 1110억원으로 모두 전년 동기보다 증가했다.
메리츠캐피탈 주요 재무지표.(사진=나이스신용평가)
다만 홈플러스 여신과 부동산 관련 자산건전성은 모니터링 대상으로 꼽힌다. 회사의 6월 말 고정이하자산비율은 9.0%, 1개월 이상 연체율은 8.4%다. 홈플러스 여신(6월 말 잔액 2689억원)을 빼면 고정이하자산비율은 6.3%로 낮아진다.
윤재성 나이스신용평가 수석연구원은 "건전성 저하 자산의 매각 추진과 최대주주로부터의 적극적인 유상증자 이력 등을 고려할 때 양호한 자본적정성을 유지할 전망"이라며 "메리츠금융그룹의 지원가능성과 자체 리스크 관리 능력을 고려하면 등급 하락압력은 제한적인 수준"이라고 밝혔다.
이어 "홈플러스 기업여신에 대해 62개 점포 담보의 신탁 1종 수익권 보유, LTV 25% 내외 수준 등을 고려하면 궁극적인 회수 가능성은 양호한 것으로 판단된다"라며 "그 외 고정이하로 분류된 일부 부동산 관련 여신의 회수를 통해 건전성 지표 개선을 계획하고 있어 향후 회수진행상황에 대해 살펴볼 예정"이라고 설명했다.
메리츠캐피탈은 메리츠금융그룹 내 여신전문금융사로 2012년 설립돼 2017년 포괄적 주식교환을 통해 메리츠증권의 완전자회사로 편입됐다. 자동차금융과 기업금융 중심의 사업 포트폴리오를 보유하고 있다. 6월 말 기준 총자산은 11조 6565억원, 자기자본은 1조 9283억원이다.
윤상록 기자 ysr@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지