이 기사는
2026년 09월 16일 15:33 IB토마토 유료 페이지에 노출된 기사입니다.
[IB토마토 김상우 기자] 에이치라인해운이 대규모 선박투자로 불어난 재무 부담을 낮추기 위해 신규 투자 축소에 나섰다. SK해운과의 선박 양수도가 마무리되면 선박금융과 자본적지출이 줄어 중단기 현금흐름도 개선될 전망이다. 다만 LNG선 매각에 따른 이익창출력 저하 가능성과 최대주주 한앤컴퍼니의 투자금 회수 방식은 재무구조 개선을 좌우할 변수로 남아 있다.
(사진=에이치라인해운)
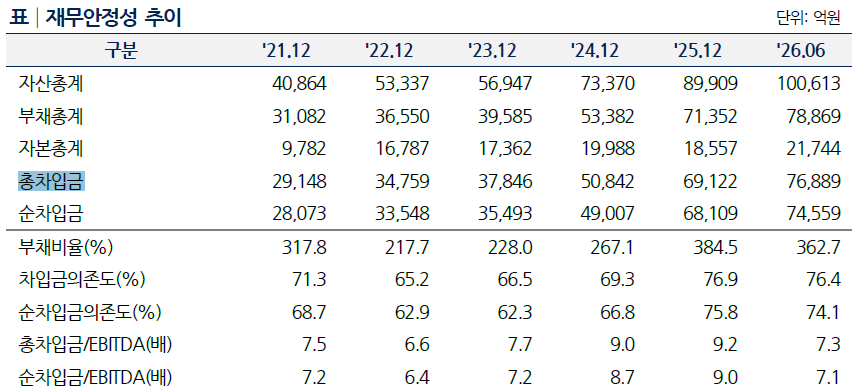
16일 나이스신용평가에 따르면 에이치라인해운 올해 상반기 연결 기준 총차입금은 7조 6889억원으로 지난해 말 (6조 9122억원)보다 늘었다. 같은 시기 부채비율 362.7%, 차입금의존도 76.4% 를 기록하는 등 재무 레버리지도 올랐다.
재무부담이 커진 배경에는 대규모 선박투자가 있다. 에이치라인해운의 자본적지출(CAPEX)은 2024년 1조 207억원에서 지난해 2조 6346억원으로 대폭 증가했다. 지난해 영업활동현금흐름은 5053억원이지만, 이를 크게 웃도는 투자지출로 잉여현금흐름은 2조 1293억원 순유출됐다. 금융비용도 2023년 2205억원에서 2024년 2728억원, 지난해 3636억원으로 증가했다.
재무부담 확대로 회사는 신규 투자를 줄일 방침이다. 지난 8월 말 기준 선박 발주잔고 상 계획돼 있는 선박 투자는 3척(LNG 벙커링선 1척 및 벌크선 2척)이다. 해당 규모를 제외하고 계획하고 있는 신규 선박투자는 없다.
이익창출력은 견조하다. 에이치라인해운의 연간 EBITDA는 2024년 5628억원에서 지난해 7538억원으로 증가했다. 신규 LNG선 11척의 인도 효과가 본격 반영된 결과다.
에이치라인해운은 포스코, Vale 등 우량 화주와 체결한 장기운송계약 및 현대글로비스 등과의 T/C 계약을 기반으로 안정적인 수익구조를 확보했다. 지난달 말 기준 장기계약은 65건으로 평균 잔존기간은 약 9년이다. 회사 정관상 Spot 사업을 제한하고 장기운송계약과 장기대선계약 중심의 사업전략을 유지하고 있어 시황 변동에 대한 노출 또한 제한적이다.
원가보상 또는 고정운임 방식이 적용되는 장기운송계약의 경우 BAF(해상운임 할증) 등을 통해 주요 변동비인 연료비 부담을 화주에게 대부분 전가하고 있다. T/C 계약에서는 용선자가 선박의 운항 및 상업적 운영을 담당하고 연료비, 항비 등 운항 관련 비용을 부담한다. 회사는 정해진 용선료를 수취함에 따라 안정적인 수익 창출이 가능하다.
(사진=나이스신용평가)
SK해운과 추진 중인 선박 양수도 역시 재무부담 완화 요소로 꼽힌다. 에이치라인해운은 보유 LNG선 16척을 양도하고 SK해운이 보유한 탱커선 12척을 양수하는 거래를 추진 중이다. 양수도 대상 선박과 관련한 선박금융도 함께 이전된다. 회사가 양도하는 LNG선이 양수 예정인 탱커선보다 상대적으로 신조선인 점을 고려하면 거래 종결 이후 선박금융이 감소하면서 재무구조가 개선될 것으로 예상된다.
선종 구성 변화에 따라 영업수익성이 일부 낮아질 가능성은 있다. 거래가 완료되면 LNG선은 19척에서 3척으로 줄어들고, 탱커선 12척이 신규 편입된다. 신규 LNG선이 지난해 수익성 개선에 기여한 만큼 거래 이후 매출과 영업수익성은 감소할 것이라는 분석도 나온다. 양수 예정 탱커선은 장기 운송·대선계약을 기반으로 운영돼 안정적인 이익창출력은 유지될 것으로 보인다.
주주사의 투자금 회수 전략은 재무구조의 변수로 꼽힌다. 에이치라인해운의 최대주주는 사모펀드 운용사 한앤컴퍼니가 설립한 특수목적회사(SPC)다. 사모펀드 투자구조 특성상 투자금 회수 과정에서 지배구조와 재무정책이 변할 가능성이 있으며 과거 배당 이력과 주주사 인수금융 부담 등을 고려할 때 향후 배당 규모와 투자금 회수 방식에 따라 회사의 재무위험이 달라질 수 있다는 설명이다.
신석호 나이스신용평가 책임연구원은 보고서를 통해 “선박양수도 거래로 EBITDA 창출력은 다소 감소하나, 금융비용 및 CAPEX 감소에 따라 중단기적으로 잉여현금흐름이 개선될 전망”이라며 “주주사의 투자회수방식, 배당수준, 지배구조 변동 여부에 대한 모니터링이 필요하다”고 분석했다.
김상우 기자 msangwoo02@etomato.com
ⓒ 맛있는 뉴스토마토, 무단 전재 - 재배포 금지